相続税の申告が必要か確認する
最終制度確認:
期限(法定期限)
- 相続税の申告が必要な場合の法定期限は、 相続開始を知った日の翌日から原則10か月。
- 期限の末日が土日祝日等に当たる場合の扱いは、税務署の案内で確認します。
起算点
- 原則:「相続が始まったことを知った日の翌日」
- 申告要否に関わる財産・債務の確定が難しい場合、確定根拠を整理したうえで相談します。
何をする?
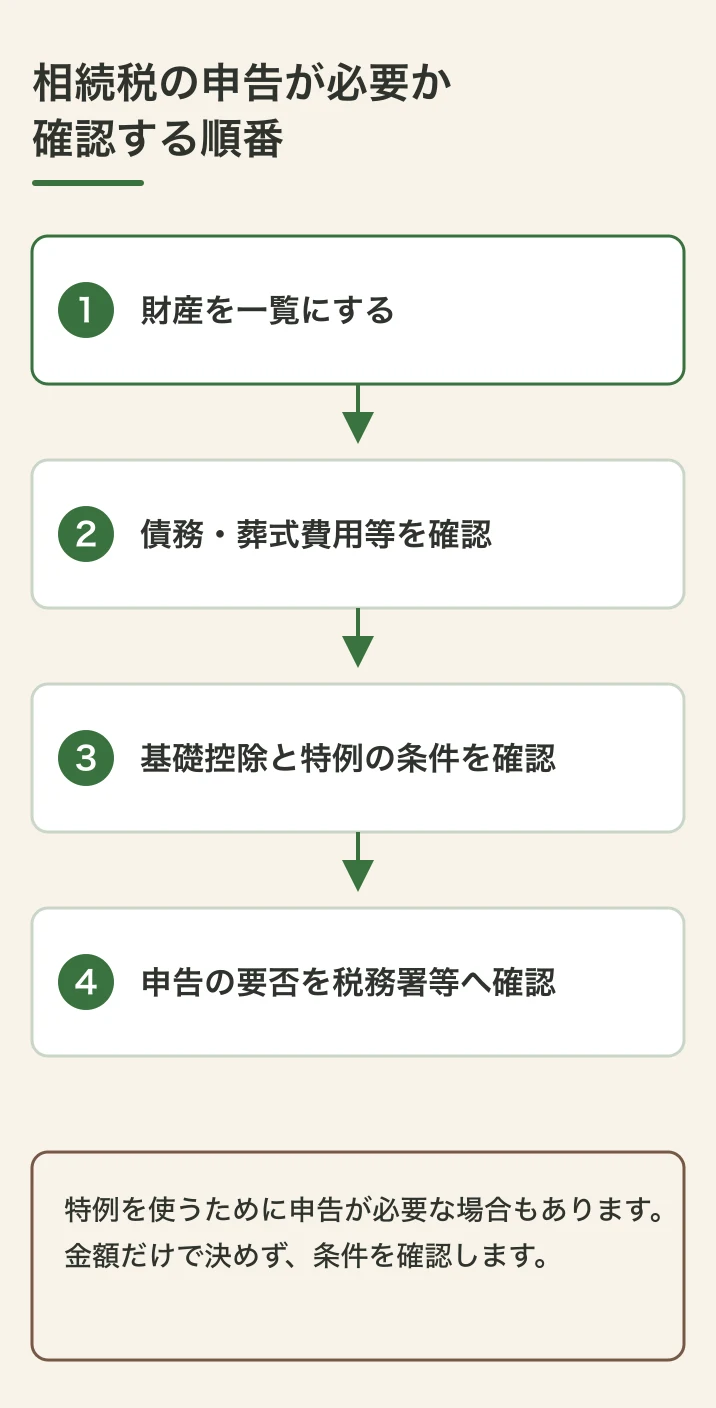
- 相続人の人数を把握します。
- 財産(預貯金・不動産・保険等)、債務(借金など)、葬式費用を分けて整理します。
- 基礎控除や控除の対象になる項目を確認し、申告が必要そうか手元の資料で見当をつけます。
- 申告が必要になりそうな場合は、「相続税の申告・納付を進める」の記事を参考に準備します。
対象者
- 亡くなった人から相続や遺贈で財産を取得した人。
- 相続関係や財産が複雑な場合は、まず税務署相談で前提を整えます。
手続き方法
- 要否確認は、全国一律で「基礎控除と評価対象の整理」を起点に進めます。
- 相続人や財産に関する情報を集め、不明な点は税務署に確認します。
共通して確認すること
- 申告要否の基本判定は、全国共通のルールで確認されます。
- 申告対象になりうるかを早く判断し、必要であれば期限管理を先に開始することは共通方針です。
場合によって変わること
- 相続財産の内容(不動産価額評価、保険金の受給時点、債務の認定)で判定額は変わります。
- 控除・特例の適用有無、葬式費用の取扱い、未分割事案などはケース別の確認が必要です。
確認先
- 亡くなった人の死亡時の住所地を管轄する税務署に、申告が必要か判断するための不明点を確認します。
確認すること
- 「基礎控除を超えるかどうかの判定の材料はどこまで必要か」
- 「葬式費用・借入金のどの項目が控除可能か」
- 「評価が難しい財産(保険、事業資産、海外資産)があるときの追加確認先はどこか」
申告要否の確認に役立つ資料(例)
- 相続人を確認できる資料
- 財産・負債の目録(まだ未確定部分を明確に区分)
- 遺言・分割・特例に関係する情報
費用
- 専門家費用や作成費用は、依頼先や案件の複雑さにより異なるため個別確認が必要です。
注意したいこと
- 「とりあえず金額が少ないから不要」と短絡しない。
- 特例の有無や分割の状況で要否が変動します。
- 法定期限を過ぎると、追加ペナルティにつながる可能性があるため、疑義は保留せずに早めに確認します。
分からない場合
- 税務署への相談で、判断に足りない資料や情報を確認します。
- 情報整理が先行できない場合は、まず「把握済み資料」と「未確定資料」を分けて相談記録をつくります。
ちょっと聞きたい
「いくらから」は財産総額だけで決めない
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です。ただし、相続税がかかるかは、単純な預貯金残高ではなく、相続税評価による財産、みなし相続財産、非課税財産、債務・葬式費用、相続開始前の贈与等を整理して判定します。
課税価格の合計が基礎控除を超える場合は原則として申告が必要です。また、配偶者の税額軽減や小規模宅地等の特例など、申告が適用要件となる特例があります。「税金が出ない=申告不要」と決めず、適用条件を確認してください。
財産が基礎控除以下なら必ず申告不要ですか?
基礎控除と比べる前に、課税価格へ含める財産や控除を正しく整理します。特例の適用に申告が必要な場合もあります。
よくある質問
申告が必要かどうかは、いつ決まる?
要件の確認後、相続人と財産・債務の全体像で判断します。暫定でもよいので、まずは10か月期限を前提に判断作業を進めます。
基礎控除だけで決まる?
基礎控除は起点ですが、控除対象外の費用や特例の有無はケースで異なります。最終判断では確認を要します。
申告がいらないように見えても、相談したほうがいい?
複数の相続人がいる場合や評価が難しい財産がある場合は、誤認を避けるため早めの確認を推奨します。
主な公式・確認先
- 国税庁:相続税の申告と納税(確認日 2026-09-13)
- 国税庁:相続税の申告のために必要な準備(確認日 2026-09-14)
- 国税庁:B1-2 相続税の申告手続(確認日 2026-09-14)
次に確認すること
- 判定が必要なら、「相続税の申告・納付を進める」の記事を確認し、必要資料を期限内で整備します。
- 相続税制度の期限・条件に沿って、未確定項目を最終確認します。