住宅ローン・団体信用生命保険を確認する
最終制度確認:
まず確認
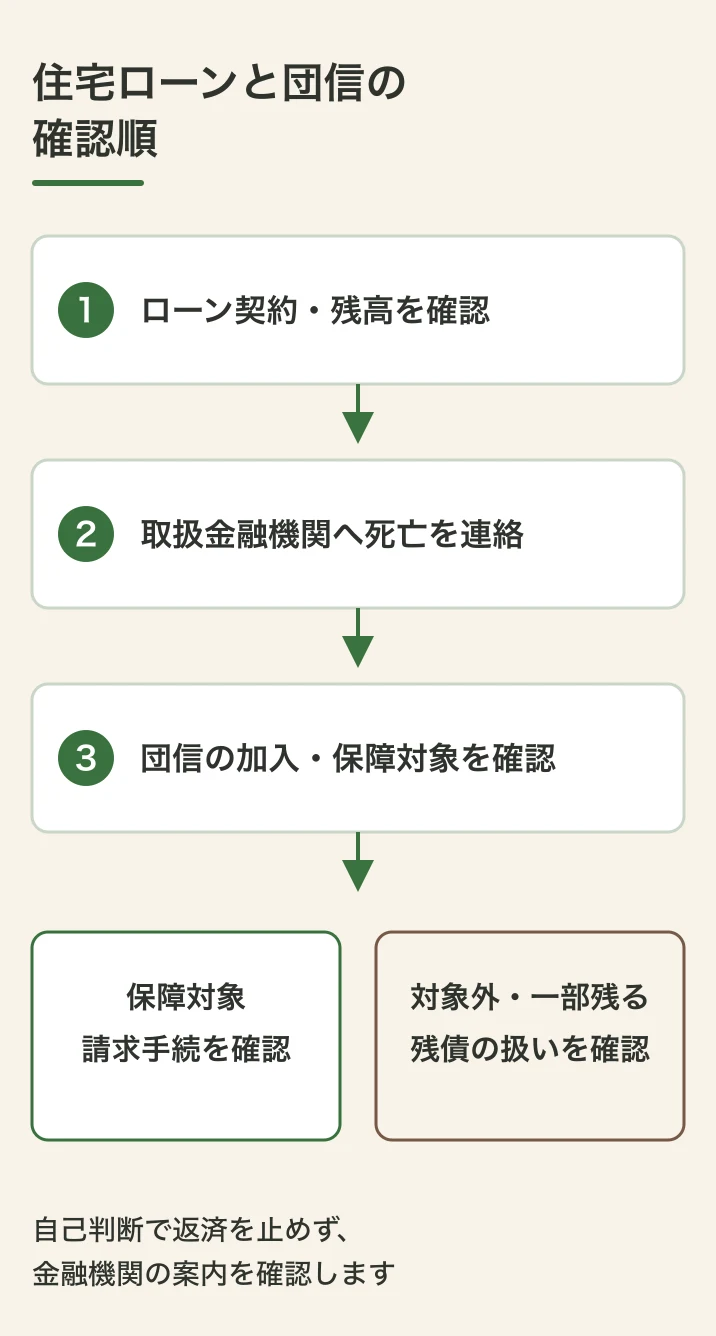
住宅ローンが残っている場合は、返済をそのまま続けると決める前に、団体信用生命保険への加入状況を確認します。
確認すること
- まず、借入先の金融機関とローン関係書類を確認します。
- 団信の保障対象であれば保険金でローン債務が弁済される場合がありますが、加入・保障内容によって異なります。
- 『住宅ローンがある=必ずローンがなくなる』とは案内しません。
住宅ローンと団信を同時に確認する
何をする
返済予定表、金銭消費貸借契約、登記、保険証券から借入先と団信加入を確認し、金融機関へ死亡を連絡します。団信に加入していても、保障範囲、免責、残債全額が弁済されるかは契約審査後に決まります。完済となった場合も抵当権が自動で登記簿から消えるとは限らないため、金融機関から抹消書類を受け取り、法務局の手続きを確認します。
いつまで・どこへ
金融機関・団信へ速やかに連絡。相続登記と抵当権抹消は別手続です。
よくある質問
Q. 団信があれば返済はすぐ止めてよいですか?
A. 金融機関の案内前に自己判断せず、請求中の返済方法を確認します。