財産と借金を確認する
最終制度確認:
まず確認
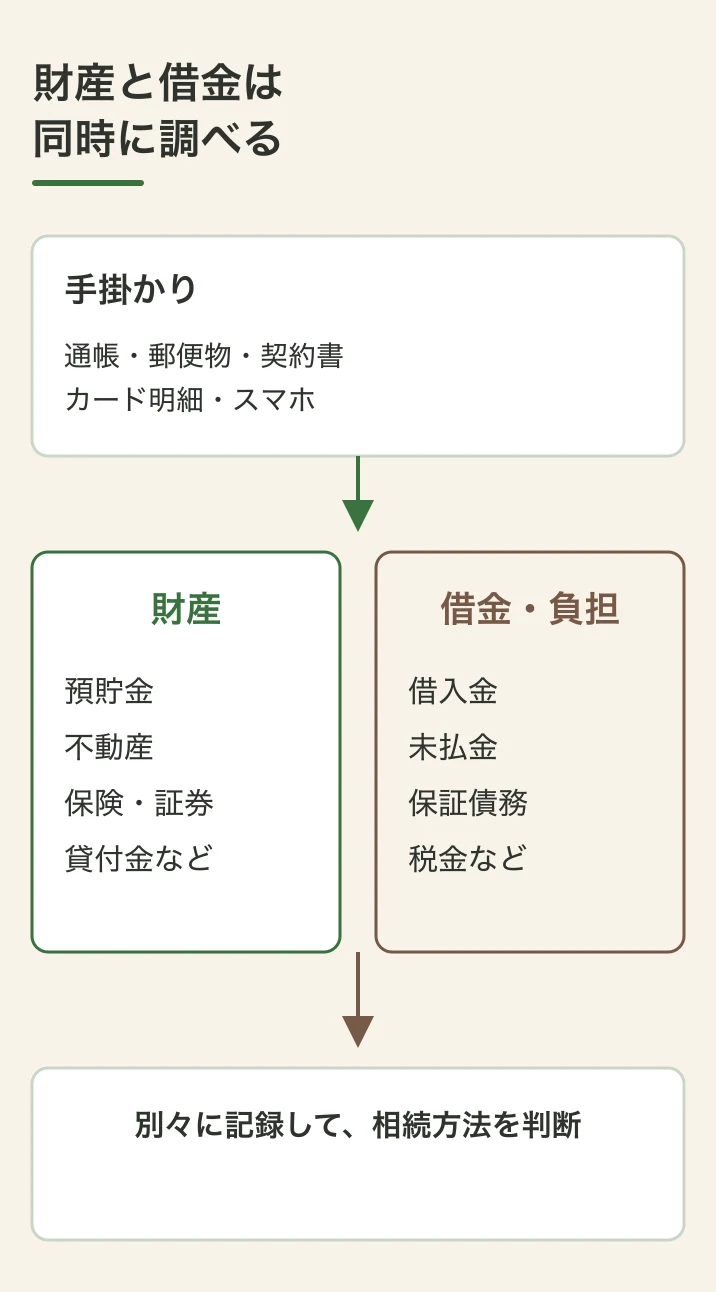
- 相続財産の全体像をつかむため、預金・保険・不動産・電子資産などの資産と、借入金・未払金などの負債を分けて確認します。故人が保証人になった契約も有無を調べます。
- 財産の種類ごとに資料を集め、評価額や貸したお金を回収できるかは個別に確認します。
- 相続放棄・限定承認を考える場合の原則3か月と、申告が必要な場合の相続税の10か月は別の期限です。
ネット銀行、暗号資産、電子マネー等が見つかったら、名称・事業者・所在だけを記録し、残高や認証情報をおやしんへ保存しません。
期限と確認の目安
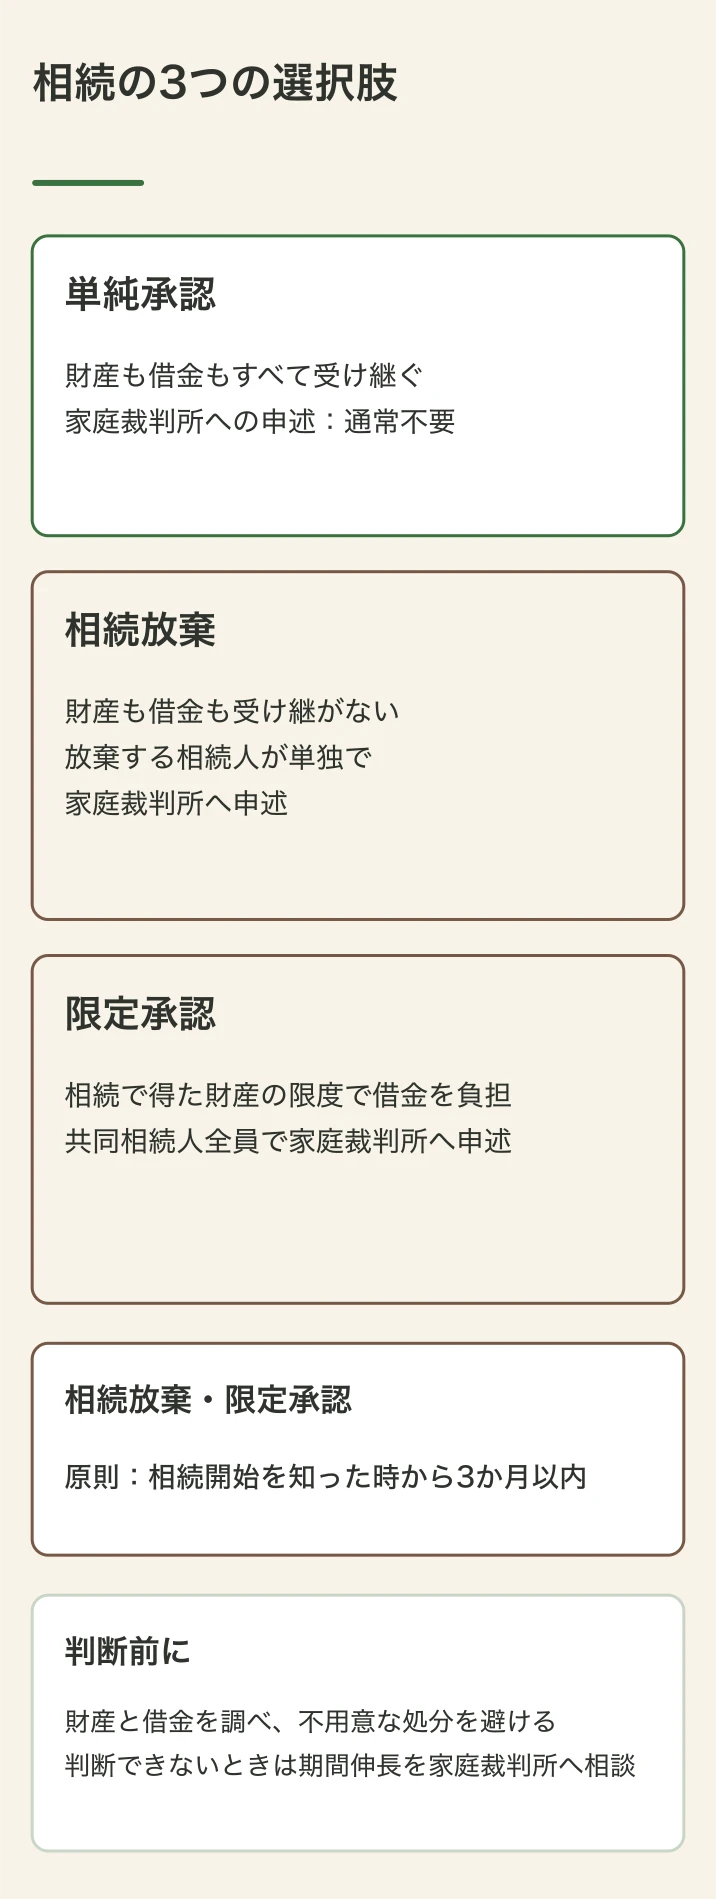
- 財産・債務を調べている間も、相続放棄や限定承認を考えている場合は、自分のために相続が始まったことを知った時から原則3か月の期間に注意してください。
- 相続税の申告が必要な場合は、亡くなったことを知った日の翌日から10か月以内が申告期限です。相続放棄・限定承認の3か月とは別に確認してください。
何をする?
- 亡くなった方に関係する金融・契約資料をまとめ、財産と負債を分けます。
- 借入契約、返済記録、未払金の請求書などを確認します。
- 葬式費用の領収書や保険の通知なども並行して集め、相続税を考えるときの資料にします。
- 故人が人や会社に貸していたお金がある場合は、契約書と返済記録を確認します。相続税の申告が必要な場合は、元本や死亡時までの利息も評価の対象になります。
対象者
- 相続人になる可能性がある人は、亡くなった方(被相続人)の財産と負債を確認し、相続をどうするか判断するための資料を整理します。
手順(具体)
- ① 銀行口座・証券・保険・契約通知・請求書などの一覧を作成。
- ② 資産欄と負債欄を分け、分かっていること/まだ確認が必要なことを付けて管理。
- ③ 故人が貸したお金がある場合は、契約内容と返済状況を追加確認。
- ④ 相続税の申告が必要か考えるための資料としてまとめます。
財産や借金によって変わること
- 故人が貸したお金:契約や返済状況によって、残額や回収見込みが異なります。資料で確認してください。
- 手続きの優先度:相続放棄や限定承認を考えている場合、財産や借金を調べている間も、原則3か月の期間は自動で延びません。期間内に判断できないときは、家庭裁判所への期間伸長の申立てを確認してください。
借金はどこに確認する?
借入額や返済条件は契約書・返済記録を見て、借入先の金融機関や取引先に確認します。相続税の申告を検討する場合、税金の計算でその借金を差し引けるかは、資料を持って税務署に相談してください。
確認するときに聞くこと
- 「この借入について、亡くなった時点で返済する必要があった金額と利息はいくらですか」
- 「故人が貸したお金は、契約書や返済記録から残額を確認できますか」
- 「内容がまだはっきりしない借金は、相続税の申告でどう扱えばいいですか」
相続手続きは「人・遺言・財産・期限」の順で整理する
最初に相続人と遺言書の有無を確認し、次にプラスの財産と借金・保証等を同時に洗い出します。預貯金、不動産、有価証券、保険、貸付金などを一覧にし、借入れ、未払金、保証、税金等は別欄に記録します。財産調査自体に一つの法定期限があるわけではありませんが、相続放棄・限定承認の原則3か月、準確定申告の4か月、相続税申告の10か月など、接続する手続きの期限から逆算します。
民事上受け継ぐ債務と、相続税計算上控除できる債務は別の判定です。相続税では、原則として死亡時に存在し、確実と認められる債務が控除対象です。税務上控除できないことだけを理由に、民事上も引き継がないとは判断できません。
財産調査中なら3か月は止まりますか?
止まりません。期間内に判断できない場合は、家庭裁判所への期間伸長申立てを検討します。
必要なもの
- 相続人を確認する資料(戸籍など。必要なものは手続先に確認)
- 手元にある通帳、契約書、通知、請求書など
- 借入関連資料(契約書、支払い履歴、督促関連)
- 葬式費用などの支出メモ
費用
- 証明書の取得や財産の評価にかかる費用は、手続先や依頼先に個別に確認します。
注意したいこと
- 貯蓄残高があるからといって、借金がないとは限りません。
- 保証契約や未払金も確認し、契約上の負担と相続税で差し引けるかを別々に考えます。
- 財産の評価は種類や状況によって変わります。判断に迷う項目は税務署や専門家に確認してください。
分からない場合
- 誰の契約か分からない借入れや保証は、契約書・請求書を集めて契約先に確認します。相続人が負担するか迷う場合は専門家に相談してください。
- 相続放棄・限定承認を期間内に決められない場合は、期間伸長の手続きを家庭裁判所に確認します。
ちょっと聞きたい
よくある質問
財産だけ見れば判断できる?
いいえ。預金などの財産だけでなく、借金や未払金も確認してください。相続税の申告が必要か考えるときにも、遺産と債務の両方を調べる必要があります。
相続放棄・限定承認と相続税の申告期限はいつですか?
相続放棄・限定承認は自分のために相続が始まったことを知った時から原則3か月、相続税の申告が必要な場合は亡くなったことを知った日の翌日から10か月以内です。財産を調べているだけでは3か月の期間は自動で延びません。
故人の借金は相続しますか?
故人の借金などの債務は、原則として相続人が引き継ぎます。家庭裁判所で相続放棄が受理されれば引き継がず、限定承認なら相続で得た財産の範囲で負担します。限定承認は、相続人が複数なら全員で家庭裁判所に申し出る手続きです。相続税の計算で借金を差し引けるかは別の問題なので、資料を分けて確認してください。
主な公式・確認先
- 国税庁:相続税の申告のために必要な準備(確認日 2026-09-14)
- 国税庁:貸付金債権の評価(確認日 2026-09-13)
- 最高裁判所:相続の放棄の申述(確認日 2026-09-13)
- e-Gov法令検索:民法(相続の承認・放棄など)(確認日 2026-09-14)
- 国税庁:相続財産から控除できる債務(確認日 2026-09-14)
次に確認すること
- 集めた財産・債務の資料をもとに、相続税の申告が必要か確認します。
- 借入額や返済条件は契約書を見て借入先に確認し、相続税の申告での扱いは税務署に相談してください。